


slice: UPI credit card & bank
4,6170.39K Arvustused
Rakenduse andmed
- Versioon
- 19.9.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- slice small finance bank
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
 Analüüsi koostas AppCompare
Kui ma peaksin kirjeldama slice’i sõbrale ühe lausega, ütleksin, et see on India igapäevaste maksete ja rahaasjade rakendus, mis ühendab UPI kasutamise, krediidikaardi-laadse maksevõimaluse ning säästmise. See ei ole lihtsalt rahakott, kuhu raha sisse ja välja liigutada. Minu jaoks on selle kõige huvitavam osa see, kuidas rakendus püüab panna igapäevase kulutamise ja raha hoidmise samasse kohta, ilma et peaksin iga väikese makse jaoks eraldi pangarakendust avama.
slice’i arendab slice small finance bank ning see kuulub rahandusrakenduste hulka. Rakendus on tasuta ja sobib vanusemärgise PEGI 3 järgi ka üldiselt laiale kasutajaskonnale, kuigi krediidi ja pangateenuste tegelik kasutamine eeldab loomulikult sobivat kasutajat ning konto tingimustega arvestamist. Rakendus on olnud saadaval alates 1. juulist 2015, selle praegune versioon on 19.9.0 ja see töötab Androidiga alates versioonist 7.0.
Enne alustamist: mida rakenduselt oodata
Esimest korda avades tasub mõelda, millist probleemi sa päriselt lahendada tahad. Kas tahad teha UPI kaudu igapäevaseid makseid, hoida väikest säästureservi või kasutada krediidivõimalust? Need eesmärgid võivad koos eksisteerida, kuid ma ei alustaks kõigega korraga. Esimene õnnestunud makse või selgelt eraldatud säästusumma annab parema lähtekoha kui kõigi võimaluste läbiproovimine ühe päevaga.
Kui otsid ainult kõige tavalisemat makserakendust, võib slice tunduda laiem kui vaja. Selle väärtus tuleb just mitme rahaasja kõrvuti kasutamisest; vastutasuks peab kasutaja ise jälgima, kas tehing käib enda raha, säästude või krediidi arvelt. Mugavus töötab kõige paremini siis, kui tead enne makset, kust raha tuleb.
Kuidas slice töötab ühises majapidamises
Üks praktiline olukord, kus ma näen slice’il päriselt mõtet, on ühine majapidamine, kus igapäevased kulud liiguvad mitme inimese vahel. Näiteks võib üks inimene tasuda UPI kaudu toidupoes, teine korraldada igakuise arve ja kolmas hoida osa rahast säästmiseks eraldi. Sellises elus ei ole kõige suurem probleem tavaliselt makse tegemine, vaid see, et inimesed kaotavad ülevaate, millisest kontost raha läks ja kelle kanda mingi kulu lõpuks jäi.
slice võib siin olla kasulik eelkõige ühe inimese isikliku rahakeskusena. Ma ei käsitleks seda automaatselt ühise pere- või paarikontona, sest pangarakendus on seotud konkreetse kasutaja konto, maksevõime ja rahaliste otsustega. Kui sama seadet kasutab mitu inimest, peaks igaüks enne rakenduse avamist teadma, kelle kontoga parasjagu tegu on. See on lihtne harjumus, kuid raharakenduse puhul väga oluline.
Praktiline töövoog võiks olla selline: üks inimene kasutab oma slice’i kontot väikeste UPI-maksete tegemiseks, teine saadab talle oma osa tagasi ning kuu lõpus vaadatakse tehingud üle. Selline lahendus ei asenda pere eelarvet ega loo iseenesest kulude jagamise süsteemi, kuid vähendab olukordi, kus makse tegemiseks tuleb otsida mitut rakendust. Parim kasutusviis on hoida slice isikliku maksekeskusena, mitte anda telefoni lihtsalt käest kätte.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Kui majapidamises on vaja täielikult eraldatud kasutajaid, ühiseid kinnitusi või selget mitme inimese õiguste haldamist, ei pruugi üksainus pangarakendus olla õige tööriist. Sellisel juhul on tavapärane eraldi pangakonto, ühine eelarvetabel või spetsiaalne kulude jagamise rakendus läbipaistvam. slice’i tugevus on kiirus ja igapäevane kasutus, mitte perekonnaadministraatori roll.
UPI ja krediidivõimalus ühes igapäevases töövoos
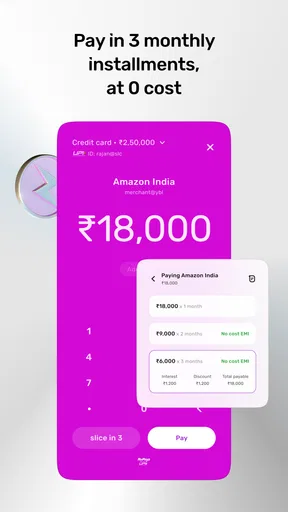
Minu hinnangul on slice’i keskne idee mugavus: UPI makse tegemine ja krediidivõimaluse kasutamine ei ole kasutaja jaoks tingimata kaks täiesti eraldi maailma. Kui ost tuleb tasuda kohe, võib UPI olla kõige loomulikum valik. Kui kasutaja kasutab krediidifunktsiooni, muutub tähtsaks aga mitte ainult makse õnnestumine, vaid ka tagasimakse ajastus ja oma tegeliku kulupiiri mõistmine.
Siin tasub olla aus: krediitkaardi-laadne lahendus võib muuta ostu lihtsamaks, kuid ei tee seda odavamaks ega muuda laenatud raha enda rahaks. Mina kasutaksin seda pigem planeeritud kulude ja lühikese maksetsükli puhul, mitte selleks, et katta pidevalt kuu lõpus tekkinud puudujääki. Enne kinnitamist vaataksin alati üle, millisest rahast makse läheb, millal kohustus tuleb tasuda ja kas kasutatav limiit sobib minu eelarvega.
See on ka üks koht, kus slice erineb tavalisest UPI-rakendusest. Tavaline makserakendus võib tunduda lihtsam, sest selle põhifunktsioon on raha saatmine või kaupmehele tasumine. slice lisab sellele krediidi ja säästmise mõõtme. See annab rohkem võimalusi, kuid nõuab ka rohkem enesekontrolli. Kui soovid ainult võimalikult lihtsat UPI-makset, võib tavaline pangarakendus olla rahulikum valik.
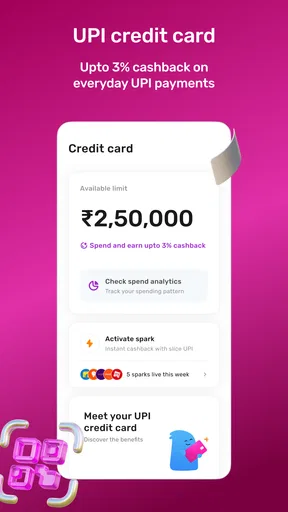
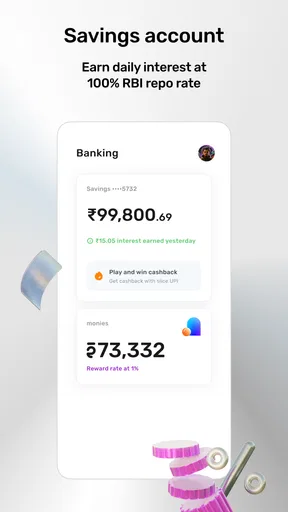
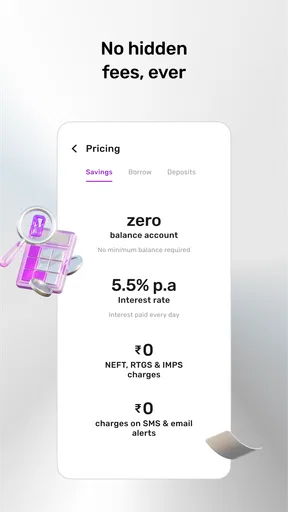
Rakenduse poe kokkuvõte rõhutab UPI krediitkaarti ning säästude igapäevast intressi, mis on seotud RBI repomääraga. Minu jaoks tähendab see, et slice ei keskendu ainult kulutamisele. Säästmise osa võib olla huvitav inimesele, kes tahab raha kasutamise kõrvalt ka väikest reservi kasvatada, kuid intressi sidumine repomääraga tähendab, et seda ei tohiks vaadata kui igavesti muutumatut lubadust. Rahaotsuseid tehes tuleb arvestada, et seotud määrad võivad ajas muutuda.
Esimene seadistus: pane oma rahaasjadele piirid
Raharakenduse seadistamisel ei alustaks ma kohe krediidivõimaluse kasutamisest. Esmalt kontrolliksin, kas minu põhiline vajadus on UPI-makse, säästmine või krediidimakse. Kui kasutada kõiki osi korraga ilma süsteemita, võib hiljem olla keerulisem aru saada, kui palju raha on päriselt minu kontol, kui palju on säästmiseks mõeldud ja kui palju on krediidina kasutatud.
Minu soovitus on jagada kasutamine kolmeks lihtsaks küsimuseks. Esmalt: millised igapäevased maksed teen otse oma rahast? Teiseks: millist summat tahan hoida säästuna ega puutu tavakulutuste ajal? Kolmandaks: kas krediit on antud ostu jaoks üldse vajalik? Selline jaotus ei ole rakenduse eraldi funktsioon, vaid kasutaja enda töökorraldus, kuid slice’i mitmeotstarbelisus muudab selle eriti vajalikuks.
Ühisel seadmel peaks konto piir olema veel selgem. Ma ei jätaks raharakendust avatuna olukorda, kus järgmine inimene saab kogemata näha saldot või algatada makse. Samuti ei kasutaks ma kellegi teise profiili lihtsalt seetõttu, et telefon on käepärast. Kui peres on vaja teineteisele raha saata, on turvalisem teha seda eraldi maksetena ja hoida iga inimese konto enda kontrolli all.
See võib tunduda liigse ettevaatusena, kuid pangarakenduses on väike tähelepanematus palju tõsisem kui näiteks voogedastusrakenduses vale profiili valimine. Eriti krediidi puhul peab kasutaja teadma, millise konto ja kohustusega ta parasjagu tegeleb. Ühine telefon ei tähenda automaatselt ühist rahakontot.
Koordineerimine ilma segadust tekitamata
slice sobib minu arvates hästi olukorda, kus inimesed koordineerivad väikseid kulusid, kuid ei vaja täielikku ühist pangandussüsteemi. Näiteks võib üks inimene maksta ühise õhtusöögi eest ja teine kanda oma osa UPI kaudu tagasi. Sama loogika töötab transpordi, kodutarvete või lühikese ühise ostunimekirja puhul. Oluline on teha tagasimakse võimalikult kohe, sest hiljem muutub kulude meenutamine ebamugavaks.
Ma ei ehitaks siiski kogu majapidamise arvestust ainult rakenduse tehinguajaloole. Kui mitu inimest kasutavad raha eri eesmärkidel, paneksin juurde lihtsa märkme: mis oli ühine, mis isiklik ja kas keegi peab veel raha tagasi saatma. slice aitab makse sooritada, kuid inimesed peavad ise kokku leppima, kuidas kulud jagunevad. See eristus säästab hiljem vaidlustest.
Teine kasulik harjumus on hoida krediidikulud eraldi igapäevasest UPI-kasutusest. Kui sama inimene kasutab ühel päeval oma raha, sääste ja krediiti, võib kogusumma tunduda suurem kui tegelik vaba raha. Mina vaataksin pärast suuremat ostu kohe üle, millisest allikast see kaeti, ning paneksin tagasimakse endale kalendrisse või eelarvesse. Rakendus võib teha makse mugavaks, kuid vastutus jääb kasutajale.
Võrreldes tavalise deebetkaardiga annab slice rohkem paindlikkust, kuid deebetkaart on mõnele inimesele parem just oma lihtsuse tõttu: kulutad seda, mis kontol olemas on. Võrreldes klassikalise pangarakendusega võib slice olla atraktiivsem inimesele, kes tahab UPI-d, krediiti ja säästmise võimalust ühes kohas. Samas võib traditsiooniline pank pakkuda kasutajale tuttavamat kontostruktuuri ja vähem kiusatust krediiti igapäevase rahana käsitleda.
Esimene õnnestumine: tee üks lihtne makse
Kui konto on valmis ja sa tead, millisest rahast soovid maksta, valiksin esimeseks katsetuseks väikese, tavalise ostu. Enne kinnitamist kontrolli saajat ja summat ning veendu, et kasutad enda jaoks mõeldud makseviisi. Nii saad teada, kas sinu igapäevane töövoog tundub arusaadav, ilma et alustaksid suure või keerulise tehinguga.
Näiteks kujutle tavalist toidupoodi minekut: maksad UPI kaudu oma ostude eest, seejärel vaatad tehingu üle ja märgid ühise ostu osa üles, kui keegi teine peab sulle raha tagasi saatma. See väike järelkontroll on kasulikum kui lihtsalt teade, et makse õnnestus. Sa näed, kas sinu arvestus ja tegelik makseallikas klapivad, ning saad vajaduse korral oma harjumust muuta enne suuremate ostude tegemist.
Kui makse ebaõnnestub või ekraanil olev valik pole arusaadav, ma ei prooviks järjest eri nuppe vajutada. Kontrolliksin esmalt, kas olen õige konto all ja kas tehingu saaja ning summa on õiged. Krediidiga seotud otsuse puhul peatuksin veel kauem: kui makseallikas või tagasimakse kohustus pole selge, on mõistlik valida tuttav viis või jätta ost hilisemaks.
Vanus, usaldus ja rahaline vastutus
PEGI 3 märgis näitab, et rakenduse sisu sobib üldiselt väga laiale vanusevahemikule, kuid see ei tähenda, et iga laps peaks saama pangateenuseid iseseisvalt kasutada. Rahalised tooted on teistsugused kui mängud või harivad rakendused. Konto avamine, krediidi kasutamine ja maksete kinnitamine peavad jääma inimesele, kes mõistab nende tähendust ning vastutab oma otsuste eest.
Kui noor pereliige kasutab sama telefoni, õpetaksin talle pigem raha saatmise põhimõtet ja konto piire kui annaksin talle vaba juurdepääsu. Näitaksin, kuidas kontrollida makse saajat, summat ja allikat enne kinnitamist. Samuti selgitaksin, et krediit ei ole tasuta lisaraha ning et säästmiseks mõeldud raha ei tohiks käsitleda igapäevase kulureservina.
Usaldus ei peaks siin tähendama ainult seda, et pereliikmed ei tee tahtlikult midagi halba. Piisab valest puudutusest, valesti loetud summast või sellest, et keegi arvab, et rakendus on endiselt eelmise kasutaja kontol. Seetõttu hoiaksin seadme lukustuse, konto ligipääsu ja maksete kinnitamise enda kontrolli all. Ma ei eeldaks, et laps, külaline või ajutine telefonikasutaja oskab pangarakendust automaatselt õigesti käsitseda.
Vanemale kasutajale võib slice olla mugav, kui ta tahab teha väikseid UPI-makseid ja hoida säästmist samas keskkonnas. Kuid kui krediiditingimused, digimaksed või ingliskeelne terminoloogia tekitavad ebakindlust, võib tuttav pangakontor, tavapärane pangarakendus või pereliikme juhendamine olla parem lähtekoht. Mugavus ei tohiks tulla arusaamise arvelt.
Kellele see rakendus sobib?
Minu meelest sobib slice kõige paremini inimesele, kes kasutab UPI-d sageli, tahab oma igapäevaseid makseid ühest kohast korraldada ja oskab krediiti distsiplineeritult käsitleda. See võib olla eriti mugav kasutajale, kes ei taha eraldi rakendust UPI jaoks, teist kaardi jaoks ja kolmandat säästmise jälgimiseks.
Rakenduse ulatus on suur: seda on paigaldatud üle kümne miljoni korra ning kasutajate keskmine hinnang on 4,6. Need näitajad annavad mulle kindluse, et tegemist ei ole väikese nišikatsetusega, kuid populaarsus ei ütle, kas töövoog sobib just sinu rahaharjumustega. Kui sinu eesmärk on vältida igasugust krediiti, ei pruugi ükski lisavõimalus olla eelis.
Ma soovitaksin slice’i ka inimesele, kes tahab säästmisega järjepidevamaks saada, kuid ei soovi selleks keerulist investeerimisplatvormi. Samal ajal peaks ta mõistma, et säästmise intressi seos RBI repomääraga ei tähenda tingimata ühesugust tulemust kogu aeg. Rakendus võib aidata raha kõrvale panna, kuid see ei asenda hädaabifondi plaani ega pikaajalist finantsnõu.
Jätaksin selle pigem vahele juhul, kui kasutaja otsib ainult lihtsat deebetkontot, ei soovi krediidifunktsiooni või eelistab kõiki pangateenuseid ühe traditsioonilise panga sees. Samuti ei ole see minu esimene valik ühise pere raha haldamiseks, sest isikliku konto, ühiste kulude ja mitme kasutaja vastutuse piirid võivad muidu hägustuda.
Levinud segadus: saldo, sääst ja krediit pole sama asi
Üks küsimus, mis uuel kasutajal kergesti tekib, on see, kas rakenduses nähtav summa tähendab kogu vaba raha. Mina ei käsitleks seda nii enne, kui olen iga summa tähenduse selgeks teinud. Kontol olev raha, säästmiseks kõrvale pandud summa ja kasutatud krediit võivad kõik olla seotud sama üldise rahapildiga, kuid need ei ole omavahel vahetatavad.
Samuti tasub eristada säästmise intressi muutumatust lubadusest. Seos RBI repomääraga on põhjus jälgida kehtivaid tingimusi, mitte eeldada, et tulemus püsib alati sama. Kui säästul on konkreetne eesmärk, näiteks ootamatute kulude puhver, lähtuksin eelarves tegelikust kättesaadavusest ja tingimustest, mitte ainult intressiideest.
Kas krediidivõimalus on kohustuslik? Mina alustaksin sellest, mida päriselt vaja läheb, ning kasutaksin krediiti ainult siis, kui tingimused on arusaadavad ja tagasimakseplaan realistlik. Kas slice sobib inimesele, kes ei taha krediiti? See võib siiski olla kaalumist väärt UPI ja säästmise tõttu, kuid kui krediidiga seotud võimaluste olemasolu ise tekitab ebamugavust, on lihtsam pangarakendus tõenäoliselt sobivam.
Igapäevane kasutus ja väikesed ettevaatusabinõud
Igapäevaselt kasutaksin slice’i nii, et enne makset kontrollin alati saajat ja summat, eriti kui makse tehakse QR-koodi kaudu või kiirustades. Pärast suuremat või ebatavalist ostu vaataksin tehingu üle, mitte ei eeldaks, et kõik on automaatselt õigest rahakohast maha läinud. See on väike samm, kuid aitab eristada UPI-makset, krediidikulu ja säästude liikumist.
Kui majapidamises on mitu inimest, lepiksin kokku ühe lihtsa reegli: igaüks kasutab ainult enda kontot ja tagasimaksed tehakse koos lühikese selgitusega. Nii ei pea kuu lõpus meenutama, kas mingi makse oli toidu, transpordi või isikliku ostu eest. slice ei loo selle kokkuleppe eest vastutust, kuid selle kiire maksekogemus võib muuta sellise rutiini lihtsamaks.
Samuti ei suurendaks ma krediidi kasutamist ainult seetõttu, et rakendus teeb selle nähtavaks ja kättesaadavaks. Enne kasutamist küsiksin endalt, kas suudaksin selle summa tasuda ka siis, kui järgmise kuu muud kulud kasvavad. Kui vastus on ebakindel, valiksin võimalusel UPI-makse oma rahast või lükkaksin ostu edasi.
Minu jaoks on üks rakenduse peidetumaid praktilisi õppetunde just see, et ühe koha mugavus võib vähendada rakenduste vahetamist, kuid suurendada vajadust enda rahaliikumisi teadlikult jälgida. Mida rohkem rolle ühes rakenduses on, seda vähem tasub teha makseid autopiloodil.
Minu lõplik hinnang majapidamise vaatenurgast
slice on tugev valik kasutajale, kes tahab ühendada UPI-maksed, krediidivõimaluse ja säästmise ühte igapäevasesse raharakendusse. Mulle meeldib selle lähenemise praktilisus: väikeste maksete tegemine võib olla kiire ning säästmise osa annab kulutamise kõrvale teise suuna. Tasuta kasutamise võimalus teeb proovimise lihtsaks ja PEGI 3 vanusemärgis näitab, et rakenduse üldine sisu ei ole piiratud täiskasvanutele mõeldud meelelahutusega.
Samas ei soovitaks ma seda pimesi kogu pere ühise raharakendusena. Konto piirid, krediidi tähendus ja seadme kasutamine peavad olema väga selged. Kui neid reegleid ei ole, võib mugavus tekitada segadust: üks inimene teeb makse, teine ei tea, millisest allikast see läks, ning kolmas peab hiljem krediidikohustust enda kuluks.
Minu lõppsoovitus on lihtne: vali slice siis, kui soovid aktiivselt kasutada selle mitut rahalist osa ja oled valmis oma kulusid jälgima. Kui otsid ainult kõige sirgjoonelisemat UPI-makset või täiesti eraldatud perepangandust, võib tavapärane pangarakendus või eraldi eelarvelahendus paremini sobida. Õigete harjumustega on slice mugav ja paindlik; ilma nendeta võib sama paindlikkus muutuda rahaliseks komistuskiviks.
Plussid
- UPI-maksed toimivad kiiresti ja on mugavad igapäevasteks ostudeks.
- Rakendus koondab krediitkaardi ja pangateenused ühte kohta.
- Tehingute ajalugu aitab kulutustel ja maksetel silma peal hoida.
- Toetab digimakseid ilma sularaha või füüsilise kaardita.
- Maksete kinnitamine lisab tehingutele täiendava turvakihi.
Miinused
- Rakenduse kasutamine sõltub toetatud India pangast ja UPI-ühendusest.
- Kõik funktsioonid ei pruugi olla saadaval väljaspool Indiat.
- Krediitkaardi tingimused ja võimalikud tasud vajavad eraldi kontrollimist.
- Mõne kasutaja jaoks võib konto seadistamine olla aeganõudev.
- Panga või võrgu tõrgete korral võivad maksed ajutiselt ebaõnnestuda.
Korduma kippuvad küsimused: slice: UPI credit card & bank
Mis on Slice: UPI Credit Card & Bank ja kellele see sobib?
Slice: UPI Credit Card & Bank on Indias kasutatav digitaalne finantsrakendus, mis ühendab UPI-maksed, pangateenused ja Slice’i krediidifunktsioonid ühte rakendusse. Selle abil saab teha igapäevaseid makseid, jälgida tehinguid ning hallata krediidiga seotud teenuseid. Rakendus sobib eelkõige India kasutajatele, kellel on vajalikud kohalikud pangakontod ja telefoninumber.
Kas Slice’i kasutamiseks on vaja India pangakontot ja India telefoninumbrit?
Jah, üldjuhul on Slice’i teenuste kasutamiseks vaja India mobiilinumbrit ning sobivat India pangakontot või muud rakenduse nõuetele vastavat makseviisi. UPI registreerimine sõltub sageli telefoninumbri seotusest pangakontoga. Välismaal elavad kasutajad või inimesed, kellel puuduvad India pangandusandmed, ei pruugi saada kõiki funktsioone aktiveerida isegi siis, kui rakendus on nende seadmes allalaaditav.
Kas Slice pakub päriselt krediitkaarti või krediidilimiiti kõigile kasutajatele?
Mitte tingimata. Krediitkaardi, krediidiliini või muude laenuteenuste kättesaadavus sõltub kasutaja sobivusest, isikusamasuse kontrollist, krediidiajaloost, sissetulekust ja Slice’i hetkel kehtivatest tingimustest. Rakenduse paigaldamine ei tähenda automaatselt heakskiitu. Enne taotluse kinnitamist tasub hoolikalt lugeda intresside, tasude, tagasimaksete ja võimalike viiviste kohta käivat teavet.
Kas Slice’i kaudu tehtavad UPI-maksed ja pangateenused on turvalised?
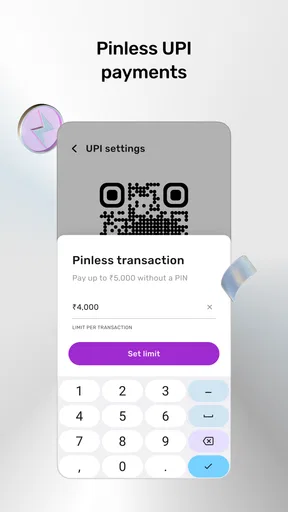
Rakendus kasutab tavapäraseid turvameetmeid, nagu mobiilinumbri kinnitamine, seadme kontroll, PIN-koodid ja isikusamasuse tuvastamine, kuid ükski finantsrakendus ei ole riskivaba. Kasutaja peab hoidma UPI PIN-i, OTP-koode ja sisselogimisandmeid salajas ning vältima kahtlasi linke ja võõraste palveid. Probleemide korral tuleks ühendust võtta ainult rakenduse ametliku toe kaudu.
Milliseid tasusid ja piiranguid peaksin enne Slice’i allalaadimist kontrollima?
Enne kasutamise alustamist tasub üle vaadata kõik teenuse- ja tehingutasud, krediidi võimalikud intressid, hilinenud maksete trahvid, sularaha väljavõtmise või kaardiga seotud kulud ning UPI piirangud. Tingimused võivad erineda vastavalt kasutaja profiilile ja valitud tootele. Samuti kontrolli, millised teenused on sinu piirkonnas saadaval, sest Slice on peamiselt India turule mõeldud rakendus.


